
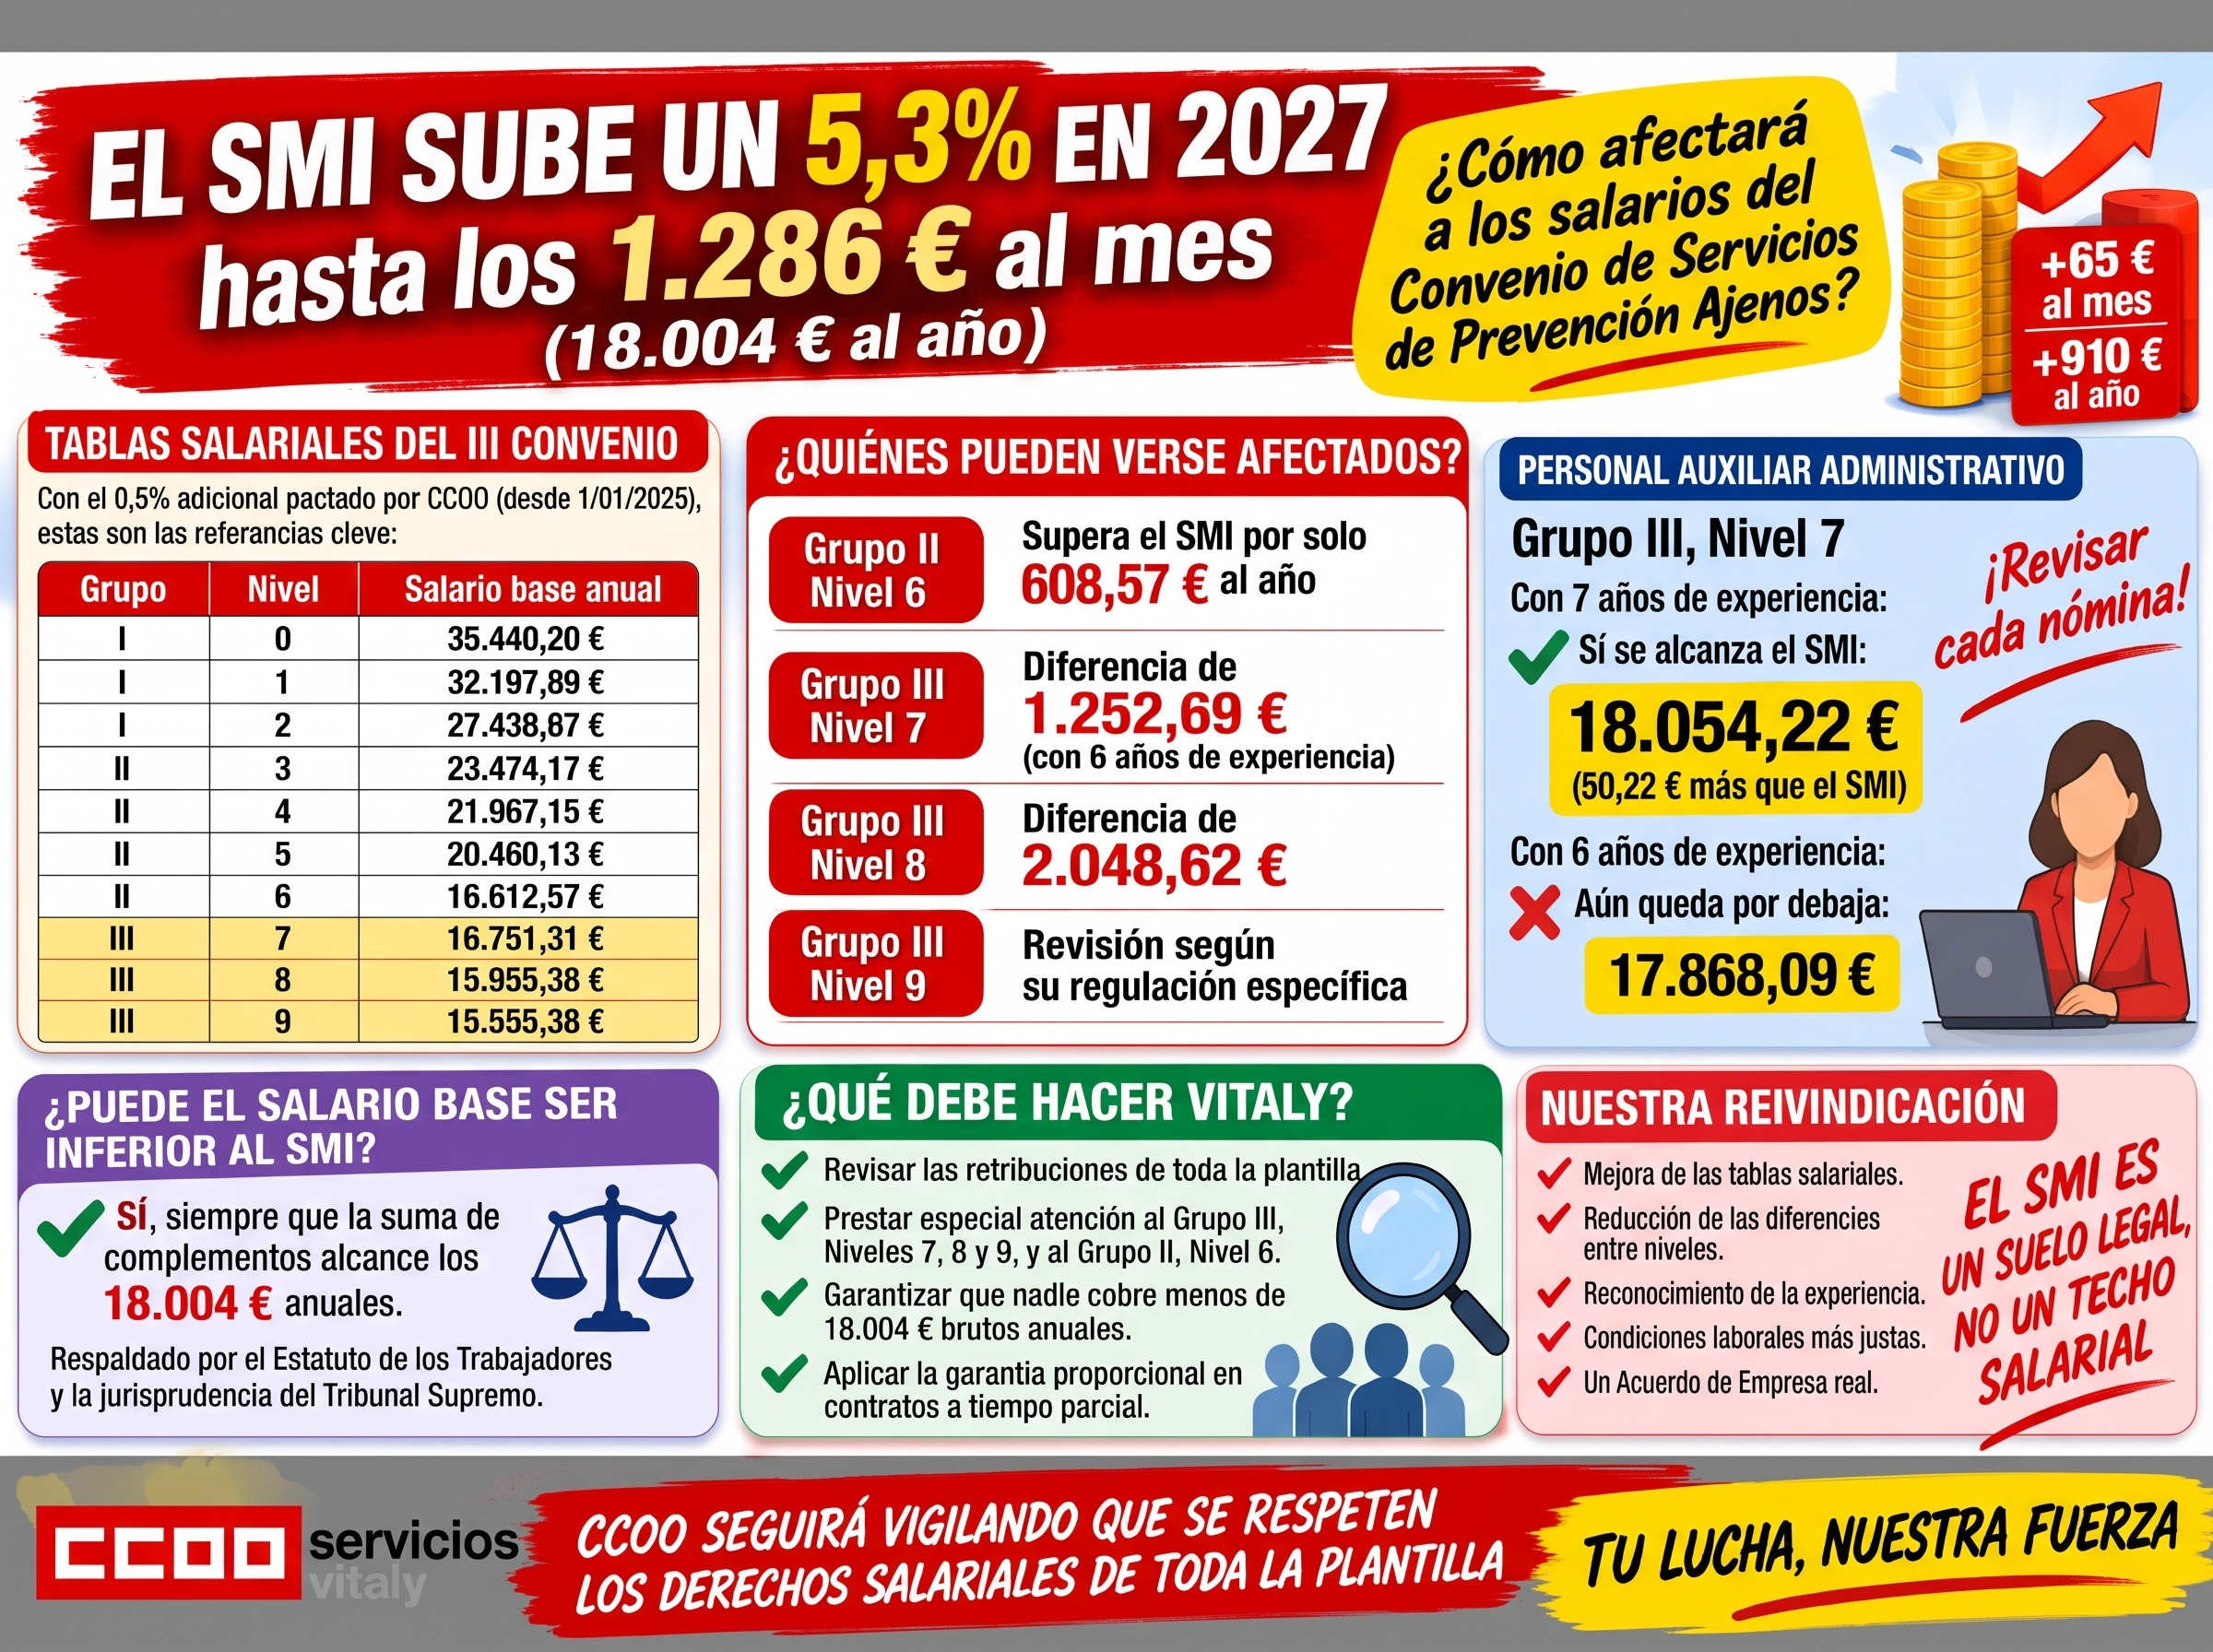
El Consejo de Ministros ha aprobado el incremento del Salario Mínimo Interprofesional (SMI) para 2027, que experimentará una subida del 5,3 %, pasando de los actuales 1.221 € a 1.286 € brutos mensuales en 14 pagas.
La medida tendrá efectos desde el 1 de enero de 2027.
Junto a esta subida, el Gobierno ha aprobado una deducción fiscal para que las personas trabajadoras que perciban el SMI no tengan que tributar por estos ingresos. Además, se ha anunciado que la medida evitará las retenciones mensuales de IRPF para quienes perciban exclusivamente el salario mínimo.
¿CÓMO QUEDAN LOS SALARIOS DEL III CONVENIO DE SERVICIOS DE PREVENCIÓN AJENOS FRENTE AL NUEVO SMI?
La atención debe centrarse especialmente en los niveles inferiores del Grupo III.
Hemos preparado un documento adjunto de preguntas y respuestas para que conozcas tu afectación en concreto.
Porque sí, aunque sea sorprendente, y consideramos vergonzoso, tenemos categorías por debajo de este SMI.
Consulta el documento
especialmente si perteneces al Grupo III. Y si, aun así, tienes alguna duda:
Consulta a CCOO 😉
